 Autor:
Papier, ebook czy audiobook? Jak czytamy w 2026 roku
Raport 2025/2026
W kwietniu tego roku Biblioteka Narodowa opublikowała komunikat, z którego wynika, że 41% mieszkańców Polski powyżej piętnastego roku życia przeczytało w ciągu ostatniego roku co najmniej jedną książkę. To dokładnie tyle samo co w raporcie za rok 2024. Po popandemicznym skoku do 43% w 2023 wskaźnik ustabilizował się wyraźnie powyżej dołka z lat 2021–2022, gdy czytało 34% badanych.
W styczniu Empik Go ogłosił z kolei dane za poprzedni rok i wynikało z nich coś zupełnie innego: użytkownicy spędzili z książkami cyfrowymi o 22% więcej czasu, a liczba płacących subskrybentów wzrosła o 60%. Proporcje z 2024 roku rozkładały się niemal po połowie: 49% dla e-booków, 51% dla audio, z lekką przewagą słuchania. Oba komunikaty mają rację, tylko że mierzą zupełnie różne rzeczy. Ale o tym za chwilę.
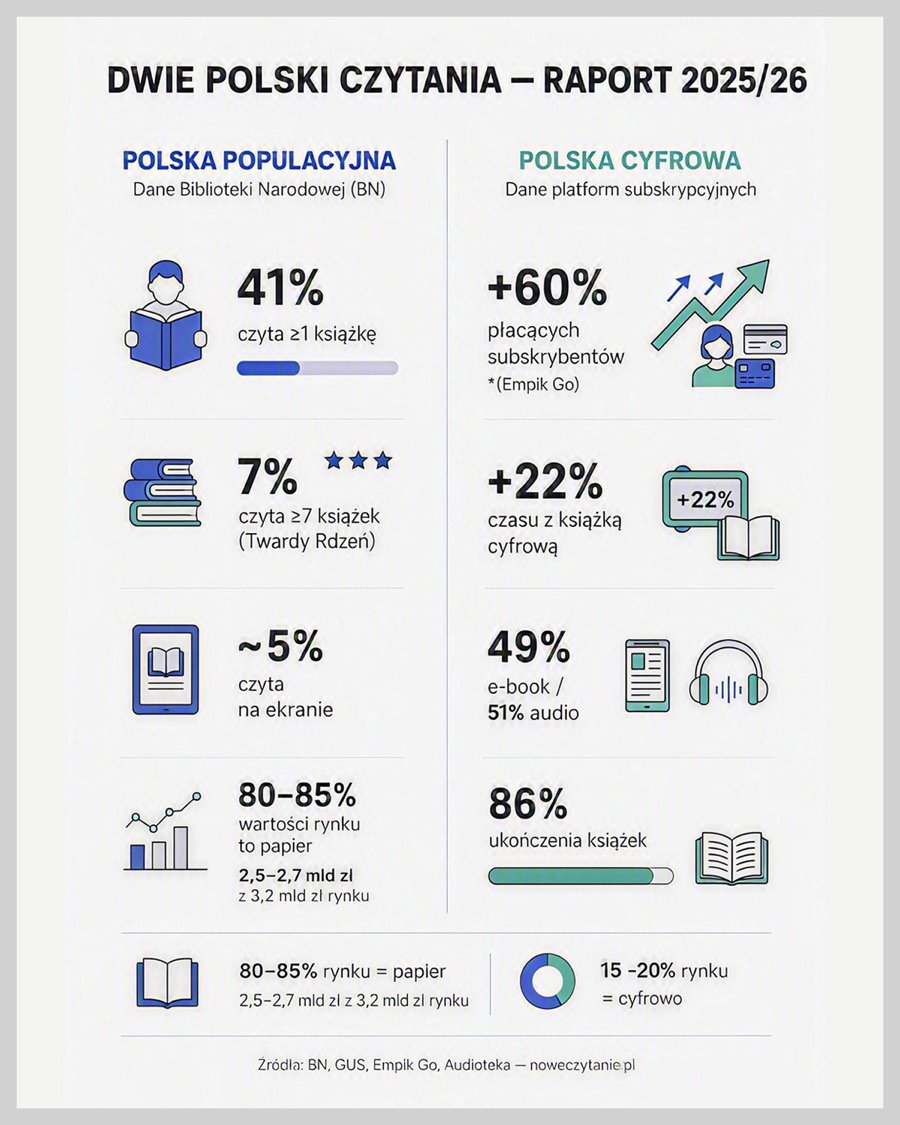
Dwie Polski czytania: raport 2025/26. Źródła: BN, GUS, Empik Go, Audioteka. Infografika wygenerowana przez modele AI (Nano Banana 2 oraz GPT-5.6-sol)
Magiczna granica 40%. Co naprawdę pokazują dane Biblioteki Narodowej
Badanie BN to reprezentatywna próba ogólnopolska: 2005 respondentów, metoda CAPI, osoby w wieku co najmniej 15 lat. Pytanie jest proste: czy przeczytałeś w zeszłym roku co najmniej jedną książkę papierową lub cyfrową? Audiobooków BN w tym wskaźniku osobno nie zalicza. Twierdząco odpowiada 41% badanych. Warto pamiętać, że to pomiar deklaratywny i liberalny, bo zalicza się także lekturę fragmentu. To szeroki wskaźnik kontaktu z książką, a nie liczba osób regularnie czytających.
Te 41% to jednak masa zupełnie niejednorodna. Kobiety czytają wyraźnie częściej niż mężczyźni (47% wobec 34%), młodzież w wieku 15–18 lat osiąga 56%, a wśród uczniów i studentów wskaźnik dochodzi do 64%. W miastach powyżej 500 tysięcy mieszkańców czyta 71% badanych, podczas gdy wieś i małe miasteczka ciągną średnią w dół. Czy wystarczy więc dowieźć książki, by wskaźnik podskoczył? Z pewnością nie. Wielkość miejscowości silnie koreluje z wykształceniem i to ono jest tu prawdopodobnie właściwą zmienną: wśród absolwentów wyższych uczelni czyta 54%, przy średniej 41%. Dostępność, fizyczna i cyfrowa, pomaga, ale sama nie wystarczy.
Najważniejszej liczby nie znajdziemy jednak w nagłówku prasowym. Jest nią 7%: tylu Polaków czyta co najmniej siedem książek rocznie. Ten wskaźnik nie rusza się od lat (7% w 2024, 8% w 2023). Reszta czytelników to według BN grupa sporadyczna (1–2 książki rocznie) i średnia (3–6 książek); ta druga w ostatnim pomiarze zmalała z 33% do 30% wśród czytających. Rdzeń stoi w miejscu, to natomiast grupa średnia i sporadyczna decyduje o wahaniach ogólnego wskaźnika. Siedem procent od lat i ani drgnienia; trudno o mocniejszy kontrast z komunikatami platform, które biją kolejne rekordy.
Warto przy tym uczciwie opisać słynny skok z 2023 roku, bo bywa on rozciągany w czasie albo bagatelizowany. Wskaźnik stał na 34% zarówno w 2021, jak i w 2022, po czym w ciągu jednego roku wystrzelił do 43%. To był prawdziwy, jednoroczny wzrost o dziewięć punktów, najwyższy odczyt od dekady. Potem przyszła korekta: w 2024 i 2025 wskaźnik wrócił do 41%. Dwa punkty w dół od szczytu to za mało, by mówić o załamaniu, i za dużo, by udawać, że 43% było nową normą. Najuczciwiej opisać dzisiejszy stan jako stabilizację wyraźnie powyżej tamtego dołka. (Autorska interpretacja dynamiki społecznej, nie oficjalny wniosek metodologiczny BN.)
Rewolucja w tle. Jak audiobooki wygrały nasz czas towarzyszący
I tutaj zaczyna się ciekawsza historia. Można ją opowiedzieć wyłącznie z perspektywy użytkownika, nie raportu.
Używam Empik Go od pierwszego dnia polskiej premiery, słucham Audioteki, testowałem Storytel, BookBeat i Legimi. Wiem więc z praktyki, jak to wygląda od środka: jak lektor potrafi podnieść albo doszczętnie zepsuć książkę, jak limity stron po cichu przestawiają nawyki i jak algorytm po kilku miesiącach zaczyna proponować dokładnie to samo co poprzednio. Żaden komunikat tego nie odda.
Dane Empik Go za 2025 rok (komunikat prasowy spółki, bez audytu zewnętrznego) pokazują dwa wyraźne szczyty słuchalności: między 15:00 a 17:00, czyli w czasie powrotów z pracy (samochód, autobus, pociąg), oraz między 21:00 a 22:00, w porze relaksu przed snem. To nie jest czytanie w szkolnym rozumieniu tego słowa, ale nie jest też, jak się często pisze, wypełnianie czasu pustego. Ten czas nigdy nie był pusty: należał do radia, playlisty albo podcastu.
Audiobook niczego nie odzyskał. Wygrał konkurencję o ucho, które wcześniej należało do radia i playlist.
Nie dziwi więc, że aż 47% słuchaczy Audioteki wskazuje lektora jako kluczowe kryterium wyboru tytułu, przed nazwiskiem autora (33,9%) i gatunkiem (31,4%). Trudno o inny format, w którym pośrednik tak wyraźnie wygrywa z twórcą. Przesłuchałem kilkanaście godzin Chłopów w nowym nagraniu, mimo że oryginał czytałem jeszcze w szkole, i była to zupełnie inna książka. Kiedy przez ten świat prowadzi cię głos, nie dostajesz wersji gorszej ani lepszej. Dostajesz po prostu inną.
Do tego dochodzi dynamika: audiobooki wygenerowały o 25% więcej czasu rok do roku, podczas gdy e-booki tylko o 14%. Przy proporcjach z 2024 roku (49% e-booków, 51% audio) i niemal dwukrotnie szybszym wzroście audio w 2025 można założyć, że przewaga słuchania jeszcze się pogłębiła (szacunek własny na podstawie dynamik). Warto zaznaczyć, że te dwie dynamiki nie składają się wprost na podawane wcześniej +22% łącznego czasu: przy podziale 49/51 dałyby około 19,6%. Najprawdopodobniej wskaźnik zbiorczy liczono na rosnącej bazie użytkowników, a nie na porównywalnej kohorcie.
Czy to znaczy, że audio wypiera e-booki? Nie sądzę. Oba formaty rosną naraz, każdy w swoim oknie dnia, więc szybszy wzrost jednego mówi raczej o tym, kto zagarnia nowy czas towarzyszący, niż o kanibalizmie. Prawdziwą konkurencją audio jest radio i podcasty, nie ekran czytnika. O tym, że formaty naprawdę się nie wykluczają, przekonuje dopiero co innego: synchrobooki, do których jeszcze wrócę, i codzienna praktyka, w której ta sama książka bywa czytana wieczorem i słuchana rano.
Dlaczego e-booki nie dały się wyprzeć?
Wieczorne okno, mniej więcej między 20:00 a 23:00, pozostaje domeną e-booków: ekran E-Ink, brak powiadomień, pełne skupienie. Wskaźnik ukończenia książek w Empik Go wynosi 86% (dane telemetryczne całej platformy, także audio; płatni subskrybenci; nie są reprezentatywne dla populacji). Spółka tłumaczy go lepszymi rekomendacjami. Może chodzić też o coś prostszego: kto siada wieczorem do książki, zwykle ją kończy, bo ma wtedy czas wyłączny, a nie towarzyszący. (Hipoteza autorska.)
Mam Kindle Paperwhite i po latach wiem już, że dedykowany czytnik to nadal najlepsze narzędzie do długiej prozy. Telefon sprawdza się przy artykułach, newsach i krótkich formach, ale czterystustronicowego kryminału na nim nie przeczytam. W badaniu BN czytanie na ekranie deklaruje zaledwie około 5% Polaków (raport za 2024 rok). Wśród subskrybentów platform cyfrowych ten odsetek jest nieporównanie wyższy. I właśnie to potwierdza obserwację rynkową, że e-booki trzymają się mocno tam, gdzie czyta się „na łóżko” i „na urlop”: w romansie, kryminale i literaturze młodzieżowej.
Dlaczego papier trzyma 80–85% rynku i co to znaczy dla czytelnika?
Papier to około 2,5–2,7 mld zł z 3,1–3,2 mld zł całego rynku książki, a więc ponad 80% jego wartości, a w badaniach BN około 88% czytelników wskazuje wyłącznie nośniki drukowane. Nie oznacza to jednak, że papier wygrywa z cyfrą w sensie konkurencyjnym. Papier wygrywa dlatego, że jest po prostu innym produktem: prezentem, pamiątką, rzeczą, którą można odsprzedać z drugiej ręki, formatem bez DRM, bez abonamentu i bez limitu stron. W małych miasteczkach i na wsi, gdzie szybki internet i dostęp do cyfry bywają ograniczone, główną bramą do książki pozostaje biblioteka publiczna, w której aktywny czytelnik wypożycza średnio 19 woluminów rocznie. Dla części spośród 5,4 miliona aktywnych użytkowników bibliotek papier nie jest więc wyborem estetycznym, tylko kwestią dostępności. Zastrzegam tylko, że większość korzystających z bibliotek mieszka w miastach i cyfrę ma pod ręką, więc tych dwóch grup nie należy utożsamiać.
Twardy rdzeń, czyli owe 7% czytających siedem i więcej książek rocznie, najprawdopodobniej kupuje papierowe wydania ulubionych autorów – i równocześnie płaci za abonament cyfrowy. Pozostałe 34% sięga po papier wtedy, gdy ktoś kupi im książkę w prezencie albo gdy wypożyczą ją z biblioteki. (Hipoteza autorska: BN nie publikuje przecięcia intensywności czytania z korzystaniem z abonamentów, więc nikt tego dziś nie zmierzył.) Papier w każdym razie nie umiera. Utrzymuje się na zupełnie innych zasadach niż formaty cyfrowe, które konkurują przede wszystkim między sobą, i to na dwóch frontach naraz: o czas użytkownika i o jego portfel. Jak boleśnie o ten drugi, pokazuje kolejny rozdział.
| Papier | E-book | Audiobook | |
|---|---|---|---|
| Udział w rynku | 80–85% wartości (ok. 2,5–2,7 mld zł) | 10–13% | 3,2–5% wartości / ok. 300 mln zł e-commerce |
| Dynamika r/r | stabilny | +14% czasu (2025) | +25% czasu (2025) |
| Kiedy używamy | w domu, prezenty, kolekcja | wieczór 20:00–23:00, czytnik E-Ink | dojazdy 15:00–17:00 i relaks 21:00–22:00 |
| Mocna strona | produkt bez DRM i abonamentu | 86% ukończenia książek | lektor decyduje dla 47% słuchaczy |
* Wartości z różnych metodologii (ceny zbytu kontra detal), służą porządkowi wielkości.
Wielkie przetasowanie w abonamentach
Marzec 2025 roku. Virtualo pozywa Legimi na 450 tysięcy złotych w sprawie dotyczącej dziewięciu bibliotek, a zarzut brzmi poważnie: według pozwu Legimi miało rozliczyć zaledwie 0,5% faktycznych wypożyczeń tytułów Grupy Marginesy i Wydawnictwa Poznańskiego. Sprawa pozostaje w toku, a skala tego zjawiska w całym sektorze nie została publicznie zweryfikowana.
To nie był jednak wybuch, tylko kulminacja napięcia, które narastało latami. Biblioteki kupowały kody dostępu do aplikacji, czytelnicy dostawali „nielimitowane” czytanie za darmo, a do wydawców trafiały grosze. Z roku na rok wokół rozliczeń pakietów bibliotecznych i faktycznych wpływów robiło się coraz bardziej nerwowo.
Rok 2025 Legimi zamknęło wynikami, które mówią same za siebie: 108,3 mln zł przychodów (-10% r/r), 264 tys. klientów (-12,6%) i 180 tys. stałych subskrybentów (-17%), przy zysku netto 1,3 mln zł i EBITDA na poziomie 5,6 mln zł. Spółka porządkuje bazę, odcinając nierentowne kohorty abonentów, zawęża umowy i wprowadza limity, a bezpośrednią przyczyną tej korekty są według niej właśnie spory o rozliczanie wypożyczeń bibliotecznych. To jednak wersja spółki i warto ją czytać z tą świadomością, bo równolegle dały o sobie znać podwyżki cen, nasycenie rynku i presja Empiku, a z zewnątrz świadoma restrukturyzacja wygląda dokładnie tak samo jak odpływ klientów. W tym samym czasie Empik Go raportuje wzrost liczby płacących subskrybentów o 60% rok do roku (przywoływane przez spółkę ponad 1,4 mln to osoby, które skorzystały z platformy od początku jej działania, a nie aktywni, płacący abonenci). Inny model, inna skala, inna siła negocjacyjna.
Dla czytelnika oznacza to koniec „szwedzkiego stołu” w wersji, którą znał z Legimi: nielimitowane pakiety znikają, a w ich miejsce wchodzą limity godzin i stron, dopłaty do nowości oraz kategorie „klubowe”. Nie nazwałbym tego jednak końcem epoki. Skoro Empik Go rośnie w tym samym czasie o 60%, mamy raczej przetasowanie udziałów, w którym „wszystko w cenie” przestaje być domyślnym sposobem konkurowania. Audioteka raportuje 50 tysięcy tytułów i 438 milionów minut odsłuchu (podsumowanie platformy za 2025 rok), Legimi restrukturyzuje katalog, a Storytel i BookBeat konsekwentnie milczą o polskich liczbach.
Warto na koniec uporządkować proporcje. Rynek audiobooków w e-commerce to około 300 mln zł, cały rynek cyfrowy razem z e-bookami 600–700 mln zł, a całość rynku książki, papier i cyfra łącznie, 3,1–3,2 mld zł, z czego na papier przypada 80–85% wartości, czyli mniej więcej 2,5–2,7 mld zł. Te liczby nie są w pełni porównywalne, bo papier liczy się w cenach zbytu wydawców, a cyfrę szacuje się na podstawie e-commerce i detalu. Pokazują jednak proporcje, a te są jednoznaczne: papier nadal panuje wartościowo. Rozbieżność w audio (300 mln zł w obrocie detalicznym wobec 100–160 mln zł w cenach zbytu, czyli 3,2–5% rynku wartego 3,1–3,2 mld zł) bierze się właśnie z poziomu cen, detal kontra hurt. Wszystkie te wartości służą porządkowi wielkości, a nie jednolitej bazie porównawczej.
Biblioteka 2.0
| 5,4 mln aktywnych czytelników bibliotek (+0,3% r/r) | +4 pkt wzrost udziału bibliotek jako źródła lektur (15% → 19%, badanie BN) |
Dane GUS opublikowane w maju 2026 roku, obejmujące rok 2025, na pierwszy rzut oka wyglądają źle: 7 438 bibliotek i filii, czyli o 103 placówki mniej niż rok wcześniej. Zamknięte filie to najłatwiejsza liczba do pokazania w wiadomościach, ale z pewnością nie najciekawsza.
Tyle że w tym samym czasie liczba aktywnych czytelników wzrosła do 5,4 miliona (+0,3%), a wypożyczeń było 99,5 miliona woluminów (+0,6%), czyli średnio dziewiętnaście pozycji na czytelnika. Rośnie grupa seniorów 60+ (+3% r/r), spadają natomiast młodzi dorośli w wieku 20–24 lat (-5,7%). A do tego dochodzi liczba najciekawsza ze wszystkich: w badaniu BN udział bibliotek jako źródła lektur skoczył z 15% na 19%.
Skąd taki wzrost? Dużą rolę grają tu najprawdopodobniej kody cyfrowe. Mieszkańcy miast średnich i dużych dostają dziś przez bibliotekę darmowy dostęp do Empik Go, Legimi czy ibuk Libra. To zmienia reguły gry: biblioteka przestaje być wyłącznie miejscem, do którego idzie się po książkę w okładce, i staje się bramą do cyfrowego katalogu. Przypisanie tego efektu kodom cyfrowym to uzasadniona branżowo hipoteza, a nie twardo wyodrębniona kategoria w metodologii BN ani w danych GUS. Liczba 99,5 mln dotyczy wypożyczeń na zewnątrz woluminów księgozbioru; formularz K-03 zbiera też dane o usługach elektronicznych, ale kodów do platform komercyjnych w niej nie ujmuje. Sam jestem ciekaw, jak ta proporcja będzie wyglądać za kilka lat; jeśli kody zostaną na stałe, to właśnie biblioteka będzie dla wielu osób pierwszym kontaktem z płatną platformą do czytania.
Równolegle widać jednak coś jeszcze: tradycyjne wypożyczenia fizycznych woluminów również rosną, o 0,6%. Brzmi to jak paradoks (mniej budynków, a więcej czytelników), ale nim nie jest: zamknięto 1,4% placówek, w większości najmniejszych filii, więc to raczej porządkowanie sieci niż jej zwijanie. Fizyczne wypożyczenia trzymają się mocno, a cyfra w telefonie rośnie obok nich, nie zamiast nich.
Dwie prędkości, jeden rynek
| Rynek tradycyjny / dane populacyjne | Platformy cyfrowe (power userzy) |
|---|---|
| 41% Polaków czyta co najmniej jedną książkę rocznie | Wzrost liczby płacących subskrybentów Empik Go o 60% r/r (ponad 1,4 mln = użytkownicy platformy od początku jej działania, nie aktywni abonenci) |
| ok. 7% czyta 7 i więcej książek rocznie | +22% czasu spędzonego z książką cyfrową r/r |
| ok. 5% Polaków czyta na ekranie (dane BN z raportu za 2024 r.) | Proporcje czasu w 2024 r.: 49% e-booki / 51% audio (przewaga audio)* |
| Papier = 80–85% wartości rynku (ok. 2,5–2,7 mld zł z 3,1–3,2 mld zł całości)** | Audio = ok. 300 mln zł w e-commerce (2025, detal / obrót konsumencki) |
| Cały rynek cyfrowy = 600–700 mln zł** |
* Przewaga audiobooków w 2025 r. (szacunek własny na podstawie dynamik) powinna być głębsza niż 51%.
** Wartości rynku papierowego i cyfrowego pochodzą z różnych metodologii: ceny zbytu wydawców kontra szacunki obrotu detalicznego / e-commerce. Rozbieżność w audio (300 mln zł w obrocie detalicznym wobec 100–160 mln zł w cenach zbytu, czyli 3,2–5% rynku wartego 3,1–3,2 mld zł) wynika z poziomu cen: detal kontra hurt. Wartości te służą porządkowi wielkości, a nie jednolitej bazie porównawczej.
Czy te dane sobie przeczą? Nie. Mierzą po prostu dwie zupełnie różne populacje.
Biblioteka Narodowa pyta reprezentatywną próbę wszystkich mieszkańców kraju, łącznie z tymi, którzy książki nie mieli w ręku od matury. Empik Go, Legimi i Audioteka raportują natomiast zachowania własnych abonentów, czyli grupy z definicji wyselekcjonowanej: miejskiej, zamożniejszej, takiej, która już podjęła decyzję o płaceniu za dostęp do książek. Pierwszy pomiar opisuje Polskę, drugi opisuje czytelników. Zestawianie ich bez tego zastrzeżenia to najczęstszy błąd w komentarzach o czytelnictwie i stąd biorą się nagłówki, w których „Polacy czytają coraz więcej” sąsiaduje z „czytelnictwo w zapaści”.
Mamy więc dwie różne Polski.
Pierwsza jest stabilna, papierowa, okazjonalna, domowa i prezentowa. Czytanie jest w niej aktywnością osobną, wymagającą czasu i uwagi, które trzeba czemuś innemu odebrać.
Druga jest dynamiczna, cyfrowa i hybrydowa, wpleciona w codzienność tak gęsto, że trudno wskazać moment, w którym się zaczyna: słuchanie w aucie, czytanie na czytniku przed snem, przełączanie formatów w trakcie jednej książki. To ostatnie znane jest z Legimi jako synchrobooki: e-booka czyta się w domu, a w drodze do pracy kontynuuje w wersji audio.
Te dwie prędkości wcale się ze sobą nie zderzają, tylko spokojnie współistnieją. Twardy rdzeń, owe 7%, to zresztą najpewniej ludzie, którzy robią jedno i drugie: kupują „twarde okładki” ulubionych autorów i jednocześnie płacą abonament za dostęp do całej reszty.
Czego wciąż nie wiemy
- Ilu dokładnie subskrybentów mają w Polsce Storytel i BookBeat? Nie publikują tych danych. Dlatego każdy szacunek udziałów rynkowych w audio ma jedną wielką dziurę.
- Jakie są wolumeny sprzedaży czytników Kindle, PocketBook i Kobo nad Wisłą.
- Czy wzrost liczby czytelników 60+ w bibliotekach to trwały trend, czy efekt jednorazowy, taki jak nałożenie się kodów cyfrowych na demografię. Od odpowiedzi zależy, czy kody cyfrowe mają sens jako polityka publiczna.
- Jak na rynek wpłyną nowe modele: audiobooki w Spotify, YouTube i formaty finansowane reklamą.
- Czy 41% to dno, sufit, czy nowa norma na najbliższą dekadę.
- Ile z 438 milionów minut odsłuchu na Audiotece to odsłuchy dokończone, a nie porzucone w połowie.
- Co zrobią z rynkiem lektorzy AI: syntetyczne głosy, katalogi generowane automatycznie i spór o stawki. Skoro 47% słuchaczy wybiera tytuł po lektorze, to temat, który sam się prosi o osobny tekst.
Werdykt
Polacy nie czytają mniej, ale nie czytają też więcej, przynajmniej nie w sensie populacyjnym. 41% to po prostu nowa stabilizacja.
Zmieniło się natomiast to, jak czytają. Audiobooki odebrały radiu i playlistom czas, do którego książka wcześniej nie miała jak sięgnąć, e-booki zdominowały wieczór, papier trzyma wartość rynku i serca kolekcjonerów, a biblioteki po cichu przepoczwarzyły się w cyfrowe huby. Abonamenty w tym czasie dorosły: przestały obiecywać „wszystko możesz”, a zaczęły mówić „tyle, ile opłacasz”.
Twarde 7% najpewniej zapłaci za jedno i drugie. Prawdziwe pytanie na 2027 rok brzmi więc inaczej: czy te pozostałe 34%, czytelnicy okazjonalni, w ogóle zauważą, że rynek się zmienił. Będą czytać tyle samo co dotąd, tylko w nowych formatach. I płacić za to, co do tej pory wydawało się darmowe.
Źródła i daty
- Biblioteka Narodowa, Stan czytelnictwa w Polsce w 2025 roku (komunikat, IV 2026, dane za 2025, N = 2005): wskaźnik 41%, demografia, rola bibliotek.
- Biblioteka Narodowa, Stan czytelnictwa w Polsce w 2024 roku (raport, IV 2025, N = 2025): 7% czytelników regularnych, ok. 5% czytanie na ekranie, 66% czytanie e-tekstów.
- GUS, Biblioteki publiczne w 2025 r. (informacja, V 2026, pełne badanie K-03): 7 438 placówek, 5,4 mln czytelników, 99,5 mln wypożyczeń.
- Empik Go, Nie mamy czasu na czytanie? Tak Polacy korzystali z cyfrowych książek w 2025 roku (informacja prasowa, I 2026, baza ponad 1,4 mln użytkowników): +22% czasu, +60% subskrybentów, pory dnia, wskaźnik ukończenia 86%.
- Empik Go, Młodzi Polacy pokochali ebooki (podsumowanie 2024, I 2025): proporcje 49/51 e-book/audio (dane za 2024 r.).
- Legimi S.A., wyniki 2025 (raport giełdowy, III 2026): 108,3 mln zł przychodów, 264 tys. klientów, spory licencyjne.
- PICK A VOICE / Audioteka, Raport Rynek Audiobookowy w Polsce 2025 (V 2025): ok. 300 mln zł e-commerce audio, 50 tys. tytułów, 438 mln minut, udziały platform (estymacje).
- Biblioteka Analiz / ACopy, Papier czy e-book? (I 2026): rynek 3,1–3,2 mld zł, papier 80–85%, e-booki 10–13%, audio 3,2–5%, cyfra ogółem 600–700 mln zł.
- Virtualo vs Legimi (Press.pl, BiznesRadar, III 2025): pozew na 450 tys. zł, 0,5% rozliczonych wypożyczeń.
- Audioteka / Press.pl (2024): 47% słuchaczy wskazuje lektora jako kluczowe kryterium wyboru.
Uwaga: dane platform komercyjnych (Empik Go, Legimi, Audioteka) dotyczą ich własnych baz abonentów, grupy wyselekcjonowanej, miejskiej, zamożniejszej i intensywnie czytającej. Nie są reprezentatywne dla populacji Polski. Wskazania BN i GUS to z kolei badania populacyjne i rejestrowe. Jednych z drugimi nie wolno utożsamiać bez zastrzeżeń.
What's your reaction?